INFORME Nº 09/2026
LABORAL
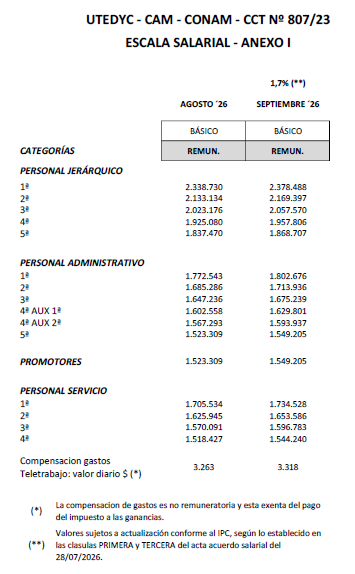
El índice de inflación de agosto fue del 1,70%, que será el incremento salarial, para los trabajadores regidos por el CCT Nº 807-23, aplicables a los salarios devengados en septiembre 2026, que se actualiza por la variación del índice de precios al consumidor publicado por el INDEC
Les recordamos que el art. 45 de la ley Nº 27.802, modificó el art. 210 de la ley de contrato de trabajo, estableciendo que los certificados médicos que el trabajador presente para justificar sus inasistencias por enfermedad o accidente inculpable, deberán contener los siguientes requisitos:
- Contener el diagnóstico médico y la indicación del tratamiento a seguir.
- La cantidad de días de reposo laboral indicado y el domicilio donde se encuentra cursando la enfermedad.
- Ser emitidos dentro del territorio nacional por profesionales médicos habilitados para el ejercicio de la medicina y firmados digitalmente a través de las plataformas electrónicas autorizadas por la ley 27.553 y su reglamentación.
- Asimismo, el trabajador está obligado a someterse al control que realice el facultativo designado por el empleador. Les transcribimos el texto del nuevo artículo 210:
- “Los certificados médicos que el trabajador presente para justificar inasistencias por enfermedad o accidente inculpable, deberán contener el diagnóstico médico, el tratamiento y la cantidad de días de reposo laboral indicados, y ser emitidos en todo el territorio nacional por profesionales médicos habilitados para el ejercicio de la medicina y firmados digitalmente a través de las plataformas electrónicas autorizadas por la ley 27.553 y su reglamentación.
- El trabajador está obligado a someterse al control que se efectúe por el facultativo designado por el empleador.
- En caso de discrepancia insalvable entre el diagnóstico inicial y el control médico realizado por el empleador, se podrá recurrir a una junta médica en institución oficial en las jurisdicciones en las que la autoridad administrativa hubiere habilitado esta opción, o requerir dictamen en institutos públicos o privados de reconocida trayectoria y solvencia técnica cuyo costo de intervención, en este último caso, deberá ser asumido por el empleador”.
Se publicó la RG Nº 5.907 de ARCA que establece la determinación y el pago de las contribuciones patronales con destino al Fondo de Asistencia Laboral (FAL), que estableció el Título II de la Ley Nº 27.802, de Modernización Laboral, para que el empleador cumpla con las obligaciones indemnizatorias que surjan de la extinción de la relación laboral, con el trabajador. El empleador, ¿deja de abonarle al trabajador la indemnización, por despido o mutuo acuerdo?; No, las indemnizaciones siguen vigentes; pero con el pago mensual de la contribución patronal con destino a la seguridad social (jubilación, INSSJP, Fondo Nacional de Empleo y asignaciones familiares, que recibirán menores porcentajes que los actuales), se destinará un porcentaje “al ahorro” de cada empleador (el ID FAL); de dicho fondo –que crecerá mensualmente, con el pago del F. 931-, se aplicará a abonar el costo de las indemnizaciones.
El decreto Nº 408-26, estableció que los fondos que aporten los empleadores con destino al F.A.L., serán derivados a Fondos Comunes de Inversión o Fideicomisos Financieros, bajo la órbita de la CNV (RG Nº 1.167-26). Los aportes que el empleador realice a través del F. 931, serán acreditados en la “Cuenta Individual del Empleador” (no de cada trabajador). Su entidad deberá definir a que FCI derivará dichos aportes. Los empleadores destinarán al ID FAL, los siguientes porcentajes de las remuneraciones brutas mensuales:
- El 2,50% para micro, pequeñas y medianas empresas tramo 1 y 2 (certificado MyPyME) y entidades sin fines de lucro (su mutual).
- El 1,00% para el resto de los empleadores.
En el F. 931, “Declaración en Línea”, se calculará automáticamente los importes destinados al F.A.L. según la magnitud del empleador, aquí detallada.
La detracción se realiza por cada trabajador (se detrae de las contribuciones patronales al SIPA-jubilación, del INSSJP, del Fondo Nacional de Empleo y de Asignaciones Familiares), pero la acreditación será a la cuenta de cada empleador (el ID FAL).
Su entidad deberá informar en el sistema “Simplificación Registral”, a que cuenta destinará los fondos (su ID FAL, que es la cuenta individual de cada empleador); si lo omite, la CNV lo asigna de oficio; esta contribución que se incorpora en el F. 931, en el período devengado noviembre 2026 (que su entidad abonará en los primeros días de diciembre, junto a las restantes obligaciones de seguridad social, obra social, ART, etc.), se identificará con el código ICS 266-019-019 – Fondo de Asistencia Laboral, utilizando la versión 48 de “Declaración en Línea”. Les detallamos las nuevas alícuotas de las contribuciones patronales, con destino a la seguridad social:
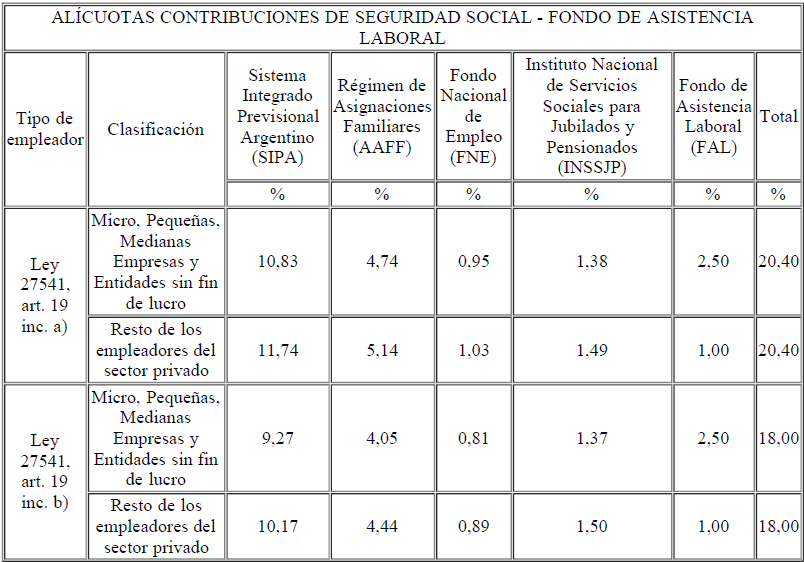
Los fondos que el empleador destine “al ahorro” (cuenta de cada empleador), se van a capitalizar con los aportes mensuales y la rentabilidad del fondo, tienen un período de carencia de seis meses consecutivos, computados desde que ARCA, registre el ingreso de la primera contribución; es decir con los sueldos devengados en noviembre 2026, que se depositan en el F. 931, en diciembre 2026, se podrán utilizar en mayo de 2027.
Mediante resolución Nº 283-26, la ANSES aprueba los nuevos importes de las asignaciones familiares que rigen desde septiembre 2025, con un incremento del 1,66%, que se aplica a los límites, rangos y los montos que se abonan.
Mediante Disposición Nº 09-2026, la Gerencia de Control Prestacional, de la Superintendencia de Riesgos del Trabajo, estableció la suma fija a abonar por cada trabajador, con destino al Fondo Fiduciario de Enfermedades Profesionales (FFEP), será de $ 1.935.-. La norma es aplicable para las obligaciones desde septiembre 2026, que se abona en el F. 931 de septiembre 2026 (con vencimiento en octubre 2026), porque las coberturas de riesgos del trabajo, se abonan por “anticipado”. Este importe es actualizado automáticamente por ARCA.
Mediante resolución Nº 04-26, del Consejo Nacional de Empleo, Productividad y Salario Mínimo, Vital y Móvil, se incrementan los importes del salario mínimo, vital y móvil, con el siguiente esquema:
| Período | Trabajadores mensualizados que cumplen la jornada legal completa de trabajo | Trabajadores jornalizados. |
| 09/2026 | $ 383.800 | $ 1.919 |
| 10/2026 | $ 391.200 | $ 1.956 |
| 11/2026 | $ 398.800 | $ 1.994 |
| 12/2026 | $ 406.400 | $ 2.032 |
| 01/2027 | $ 414.200 | $ 2.071 |
| 02/2027 | $ 422.000 | $ 2.110 |
| 03/2027 | $ 429.600 | $ 2.148 |
| 04/2027 | $ 437.000 | $ 2.185 |
Se recuerda que el SMVM de diciembre 2026 se utilizará como base para el reporte a la UIF sobre préstamos y captaciones mayores a 12 SMVM, referido al primer semestre del año 2027. Es decir, para informar el mes de enero 2027, con vencimiento en marzo 2027, se deberá reportar aquellos préstamos y captaciones mayores a $ 4.876.800.
IMPOSITIVA.
Mediante RG Nº 5.898, la ARCA modificó el calendario de vencimiento de las declaraciones juradas del Impuesto a las Ganancias del año 2025, para personas humanas y sucesiones indivisas, comprendidas en el régimen general del impuesto, como en el “Régimen de Declaración Jurada Simplificada”; los nuevos vencimientos operarán el próximo 13-10-2026; será de importancia para las mutuales, que reciben voluntariamente de sus asociados, las declaraciones juradas, para actualizar su perfil, por resultar sujetos obligados, ante la UIF.
NORMATIVO.
Se publicó en el boletín oficial, el decreto Nº 1.103-26 del PEN, relacionado con la visita oficial de Su Santidad, el Papa León XIV, disponiendo un esquema de feriados aplicables, entre los días 8 y 11 de noviembre de 2026, con el siguiente esquema:
El lunes 09-11-26, será FERIADO NACIONAL (art. 2º).
El martes 10-11-26, será FERIADO LOCAL, en la provincia de Córdoba y en la Ciudad Autónoma de Buenos Aires (art. 3º).
El miércoles 11-11-26, será FERIADO LOCAL en la provincia de Buenos Aires (art. 4º).
Les transcribimos solo los artículos relacionados a su actividad:
ARTÍCULO 2°.- Establécese como feriado nacional el día lunes 9 de noviembre de 2026 en todo el territorio de la REPÚBLICA ARGENTINA, con motivo de la visita de Su Santidad el Papa LEÓN XIV.
ARTÍCULO 3°.- Establécese como feriado el día martes 10 de noviembre de 2026, exclusivamente en el ámbito de la Provincia de CÓRDOBA y la CIUDAD AUTÓNOMA DE BUENOS AIRES, con motivo de la visita de Su Santidad el Papa LEÓN XIV.
ARTÍCULO 4°.- Establécese como feriado el día miércoles 11 de noviembre de 2026, exclusivamente en el ámbito de la Provincia de BUENOS AIRES, con motivo de la visita de Su Santidad el Papa LEÓN XIV.
Pero el BCRA publicó la Comunicación “A” Nº 8.487, que establece feriado bancario en todo el país, para el martes 10-11-2026; les formulamos la siguiente síntesis, de los cinco días consecutivos sin atención presencial en el sistema financiero, que se extiende del viernes 6 al martes 10 de noviembre, inclusive, con los siguientes fundamentos:
- El viernes 6 de noviembre, no hay actividad bancaria, por celebrarse el día del trabajador bancario.
- Sábado 7 y domingo 8 de noviembre, fin de semana.
- Lunes 9 de noviembre, feriado nacional, por la visita a nuestro país, de Su Santidad, el Papa León XIV, establecido por el decreto Nº 1.103-26.
- Martes 10 de noviembre, solo es feriado LOCAL en la provincia de Córdoba y en la Ciudad Autónoma de Buenos Aires; pero el BCRA oficializó “feriado bancario”, en todo el territorio nacional, según la Comunicación “A” Nº 8.487, del Banco Central de la Rep Argentina.
Les informaremos oportunamente, del “corrimiento” de los vencimientos previsionales e impositivos, de estos días.
La Comisión Nacional de Valores (CNV) emitió la resolución Nº 1.166, disponiendo que ningún cliente de la ALyC, podrá depositar o retirar sus fondos a través de cheques o e-cheq, que evitaba el pago del impuesto a los débitos y créditos; solo se podrá realizar con transferencia bancaria, para ingresar y retirar los fondos de las cuentas comitentes
Les recordamos que la resolución Nº 1.567-26 del INAES, estableció un sistema de cumplimiento en materia de “Prevención de LAyFT”, estableciendo el plazo límite del 01-12-2026, para transmitir la información de inicio requerida en los anexos I, II y III de la citada resolución (de 90 días corridos desde la entrada en vigencia)
Se debe tener presente, que, si bien la resolución establece ese plazo, el próximo 10/10/26 vence la presentación de la resolución Nº 806/2018 (Reporte de Operaciones Sospechosas) por el trimestre Julio-agosto-septiembre. Con la actualización de la página de INAES, esta presentación debe realizarse en el servicio de la RES 756/25: MODULO II Sistema de Cumplimiento en Prevención de LA/FT/FP y para que se les habilite el servicio y poder hacer el reporte ROS, van a tener que cargar los anexos I II Y III.
La presentación de la documentación respaldatoria en TAD, a través del servicio “Presentación de información respaldatoria en Prevención LA/FT/FP” vence el 01/12/2026.