Juan Manuel Jara, ex director de UIF y actual asesor de la FMRLP, habló con Mundo Mutual sobre temas pertinentes al ámbito asociativo, y acerca del desafío de defender a la Argentina ante el GAFI en la construcción de un sistema de prevención basado en riesgos.
¿Cómo fue su experiencia en la Unidad de Información Financiera y cuáles fueron los principales desafíos que encontró?
-Mi experiencia en la UIF fue particularmente intensa y enriquecedora desde el punto de vista profesional. Ingresé en febrero de 2024, en un momento especialmente exigente para el organismo y para el sistema argentino de prevención del lavado de activos y la financiación del terrorismo. Me desempeñé inicialmente como director de Administración y posteriormente como director de Análisis, lo que me permitió conocer distintas dimensiones del funcionamiento institucional de la UIF. Uno de los principales desafíos fue comprender que la prevención no depende exclusivamente de la actuación de un organismo. Requiere un sistema articulado, en el que intervienen autoridades públicas, organismos de supervisión y sujetos obligados del sector privado. Esa experiencia reforzó una convicción que sigo sosteniendo: un sistema de prevención eficaz debe ser técnicamente sólido, pero también debe comprender la realidad económica y operativa del país en el que se aplica.
Usted participó en la defensa de la Argentina ante el GAFI. ¿Qué significó esa responsabilidad?
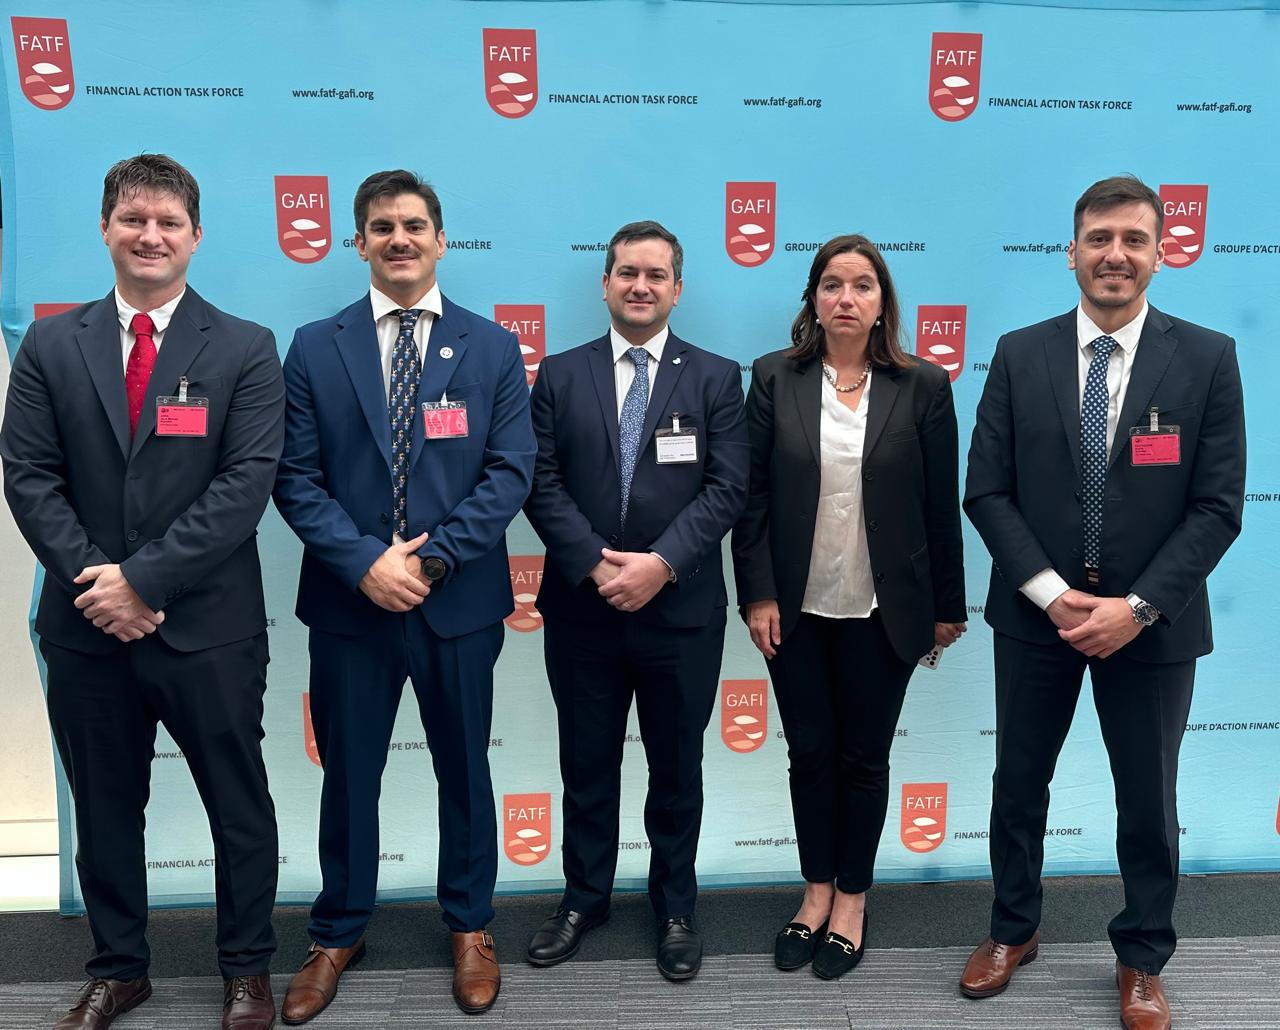
-Fue uno de los desafíos profesionales más importantes que me tocó afrontar. Formé parte de la delegación argentina que participó en la etapa final de la Evaluación Mutua del GAFI, cuyas calificaciones fueron debatidas en el Plenario celebrado en París en octubre de 2024. La particularidad era que el período evaluado comprendía los años 2019 a 2023, es decir, una etapa anterior a mi incorporación a la UIF. Por eso, debimos estudiar en profundidad cómo había funcionado el sistema argentino durante esos años y reunir la evidencia necesaria para explicar y defender sus resultados. Pero había un segundo desafío igualmente importante: comprender qué considera el GAFI que constituye un sistema de prevención eficaz, conforme a sus recomendaciones internacionales, y cómo demostrar que la Argentina cumplía razonablemente con esos estándares. No se trataba simplemente de defender calificaciones. Había que construir argumentos técnicos, respaldados por información concreta y coordinados con los distintos organismos nacionales, para responder a eventuales cuestionamientos de otros países y cuerpos regionales.
¿Qué estaba en juego para la Argentina en esa evaluación?
Mucho más que una calificación técnica. Una evaluación desfavorable podía derivar en la incorporación de la Argentina a la denominada lista gris del GAFI, con consecuencias potencialmente importantes para la percepción internacional del país. Estar bajo monitoreo intensificado puede incrementar los costos de cumplimiento, dificultar determinadas relaciones financieras internacionales y afectar las decisiones de inversión. Por eso, nuestra responsabilidad era especialmente relevante. La defensa debía ser rigurosa, consistente y basada en evidencia. Finalmente, la Argentina evitó ingresar a la lista gris. Considero importante destacar que ese resultado fue producto de un trabajo institucional y coordinado entre numerosos organismos y equipos técnicos. Haber podido contribuir personalmente a esa instancia fue una experiencia de enorme responsabilidad profesional.
Después de su paso por la UIF, ¿cómo continuó su actividad vinculada con la prevención del lavado de activos?
Actualmente asesoro a la Federación de Mutuales Regional La Plata y a la Confederación Nacional de Mutualidades de la República Argentina (CONAM), en cuestiones vinculadas con la prevención del lavado de activos y la financiación del terrorismo. Es una actividad que me permite trasladar al sector privado y asociativo la experiencia adquirida desde el ámbito regulador. Las mutuales tienen características propias que deben ser comprendidas adecuadamente: su finalidad social, su estructura organizativa, los servicios que prestan y las particularidades de sus asociados. Esto no significa desconocer los riesgos que pueden existir, sino precisamente identificarlos de manera correcta para establecer controles proporcionales y efectivos. Creo que uno de los desafíos centrales de la regulación es evitar que las obligaciones de cumplimiento se transformen en exigencias meramente formales, desconectadas de los riesgos reales de cada actividad.
¿En qué consiste el análisis de riesgos del sector mutual que están desarrollando?
Estamos colaborando en la elaboración de un análisis de riesgos del sector mutual, con el objetivo de presentar ante la UIF un trabajo técnico que permita describir y evaluar las características y exposiciones específicas de la actividad. La intención es aportar información sectorial, evidencia y criterios objetivos que contribuyan a una comprensión más precisa de los riesgos de lavado de activos y financiación del terrorismo. Esto es particularmente importante porque el enfoque basado en riesgos, que constituye uno de los pilares de las recomendaciones del GAFI, exige que las medidas de prevención sean proporcionales a los riesgos identificados. No todas las entidades tienen las mismas características, dimensiones, servicios ni niveles de exposición. Por lo tanto, tampoco resulta razonable aplicar controles idénticos sin considerar esas diferencias. Desde mi perspectiva, la colaboración entre el regulador y los sectores regulados es indispensable. La UIF cuenta con la visión institucional y la responsabilidad de supervisión, mientras que las entidades conocen en profundidad su actividad cotidiana. El intercambio de esos conocimientos permite construir mejores regulaciones y sistemas de prevención más eficaces.
¿Qué papel deberían tener las entidades y los sujetos obligados en el diseño de las políticas de prevención?
Creo que debemos superar una visión en la que el regulador establece obligaciones y los sujetos obligados se limitan a cumplirlas. La prevención moderna requiere una relación de cooperación técnica permanente. Los sectores regulados deben participar activamente, aportar estadísticas, identificar vulnerabilidades y explicar cómo funcionan sus operaciones. Esto no implica reducir los controles ni relativizar las obligaciones legales. Por el contrario, permite concentrar los recursos donde verdaderamente existen mayores riesgos. Un sistema que exige la misma intensidad de controles para todas las situaciones puede terminar siendo menos eficaz que uno que distingue adecuadamente entre riesgos altos, medios y bajos. El objetivo debe ser que las obligaciones preventivas generen resultados concretos y no solamente documentación.
¿Cómo analiza el nuevo Régimen de Inocencia Fiscal y su relación con la prevención del lavado de activos?
Considero que el Régimen de Inocencia Fiscal plantea una discusión muy importante sobre la relación entre la formalización económica, el cumplimiento tributario y la prevención del lavado de activos. La Argentina tiene una historia económica particular, marcada por períodos de inestabilidad, inflación, restricciones cambiarias y una utilización significativa del efectivo y de mecanismos de ahorro fuera del sistema financiero tradicional. Esa realidad no puede ser ignorada cuando se diseñan políticas públicas. La Ley 27.799 introduce cambios relevantes en materia tributaria y establece un régimen de declaración jurada simplificada. A su vez, la UIF avanzó en criterios específicos para que la adhesión a ese régimen sea considerada un antecedente favorable en el análisis de riesgos, sin eliminar las obligaciones de prevención. Desde mi punto de vista, el aspecto central es comprender que la prevención del lavado de activos no debe confundirse con la fiscalización tributaria. Son funciones diferentes, aunque puedan existir puntos de contacto. Un sistema preventivo eficaz debe identificar operaciones verdaderamente sospechosas, evaluar la razonabilidad económica de las transacciones y aplicar controles proporcionales. No debería presumir que toda persona que mantuvo ahorros fuera del sistema financiero representa, por ese solo hecho, un riesgo elevado de lavado de activos. Naturalmente, esto no significa que el nuevo régimen implique una dispensa general de controles ni que neutralice las obligaciones legales de los sujetos obligados.
Para finalizar, ¿qué reflexión le merece esta nueva etapa del sistema de prevención argentino?
Creo que estamos frente a una oportunidad para avanzar hacia un sistema de prevención más inteligente, proporcional y eficaz. Durante mucho tiempo, en distintos ámbitos, se tendió a asociar la fortaleza de los controles con la cantidad de documentación solicitada o con la complejidad de los procedimientos. Sin embargo, los estándares internacionales apuntan a algo diferente: identificar correctamente los riesgos y asignar los recursos preventivos en función de su importancia. El desafío del Régimen de Inocencia Fiscal será lograr que la simplificación y la formalización económica convivan con un sistema sólido de prevención del lavado de activos. Si conseguimos que los organismos públicos, los reguladores y los sectores privados trabajen coordinadamente, con información objetiva y una comprensión adecuada de la realidad argentina, podremos fortalecer simultáneamente la integridad del sistema financiero y la inclusión económica. En definitiva, prevenir mejor no significa necesariamente controlar más, sino controlar de manera más inteligente, allí donde los riesgos realmente lo justifican.